Dünya düzeni kuralların ortadan kalktığı bir boşluğa değil, kuralların büyük güçler tarafından yeniden yazıldığı daha sert bir döneme girdi. 9 Eylül 2026’da İran ile ABD arasındaki çatışma, Hürmüz Boğazı çevresinde savaşın başlangıcından bu yana görülen en büyük deniz saldırılarına dönüştü. İran on gemiyi hedef aldığını açıklarken ABD beş İran tankerini batırdı. Brent petrolü yeniden 100 doların üzerine çıktı. Savaş riski primi ile kargo sigortasının bazı seferlerde taşıma maliyetine 10–20 milyon dolar eklediği bildiriliyor. Enerji güvenliği artık yalnız petrolü bulmak değil; gemiyi, rotayı, sigortayı, ödeme sistemini ve limanı da güvence altına almak demektir.
Aynı hafta Washington, DeepSeek, Moonshot AI ve Alibaba dâhil bazı Çinli yapay zekâ şirketlerini Amerikan modellerini izinsiz kopyalamakla suçladı. Avrupa Birliği ise 2025’te 360 milyar avroyu aşan Çin ticaret açığına karşı Pekin’den somut adım istedi. Nadir toprak elementleri, ileri çipler, yapay zekâ modelleri, bulut altyapısı ve veri akışı artık yalnız ticaret politikasının değil, milli güvenliğin parçası oldu.
Türkiye açısından bunlar uzak gelişmeler değil. Hürmüz’de vurulan gemi akaryakıt fiyatına, Ukrayna’da saldırıya uğrayan rafineri dizel tedarikine, Brüksel’de hazırlanan karbon düzenlemesi ihracat siparişine, Washington’da alınan teknoloji kararı savunma sanayiine, Pekin’in kritik mineral kısıtlaması elektrikli araç ve batarya yatırımına kadar uzanıyor. Türkiye’nin önündeki mesele Doğu ile Batı arasında romantik bir tercih yapmak değildir. Asıl mesele; güvenlik, teknoloji, enerji, finansman ve pazar erişimi sağlayan ilişkileri birbirini tahrip etmeyecek biçimde yönetmektir. Başarı, kimin yanında göründüğümüzle değil, her ilişkiden Türkiye’ye ne kadar teknoloji, sermaye, pazar, güvenlik ve karar serbestisi kazandırdığımızla ölçülmelidir.
Dünya Piyasa Düzeninden Güvenlik Düzenine Geçiyor
Soğuk Savaş sonrasında ekonomik karşılıklı bağımlılığın büyük güçleri frenleyeceğine inanıldı. Avrupa Rus gazına, Çin Amerikan ve Avrupa pazarlarına, Batılı şirketler Çin’deki üretim ölçeğine, küresel ekonomi kesintisiz deniz yollarına yaslandı. Bu sistem büyük zenginlik üretti; fakat siyasi rekabeti ortadan kaldırmadı. Tam tersine, ekonomik bağlantıları baskı aracına dönüştürdü.
Bugün boru hatları, limanlar, boğazlar, ödeme sistemleri, denizaltı kabloları, veri merkezleri, çipler, yapay zekâ modelleri ve kritik mineraller jeopolitik mücadelenin yeni cephaneliğidir. Devletler artık yalnız ordularıyla değil; yaptırımlarla, ihracat kontrolleriyle, teknoloji standartlarıyla, sigorta yasaklarıyla ve finansal erişimle de savaşıyor.
ABD’nin 4 Eylül’de İran bağlantılı işlemlerle suçladığı bir Türk yatırım bankasını ve iki iştirakini yaptırım listesine alması, ikincil yaptırım riskinin Türkiye açısından teorik olmadığını gösterdi. Birkaç gün sonra Türkiye dâhil çeşitli ülkelerdeki havacılık şirketleri ve aracılar da yeni İran yaptırımlarının kapsamına girdi. Yeni düzende “Biz bu çatışmanın tarafı değiliz” demek şirketleri, bankaları veya limanları otomatik olarak korumuyor. Dolar sistemi, Amerikan menşeli teknoloji, Avrupa pazarı ve uluslararası sigorta ağıyla çalışan herkes, büyük güçlerin kurallarından etkileniyor. Bu nedenle Türkiye’nin çok yönlü dış politikası yalnız diplomatik dengeye değil; yaptırım hukuku, tedarik güvenliği, finansman ve teknoloji standartları konusunda gelişmiş bir devlet kapasitesine dayanmalıdır.
Türkiye Aynı Anda Birkaç Stratejik Satranç Tahtasında
Türkiye’nin coğrafyası önemli bir avantajdır; fakat coğrafya tek başına gelir, nüfuz veya güvenlik üretmez. Türkiye aynı anda NATO’nun güneydoğu kanadında, Avrupa sanayisinin tedarik çevresinde, Karadeniz’in girişinde, Kafkasya ve Orta Asya’ya uzanan Orta Koridor’da, Irak ve Körfez’i Avrupa’ya bağlayabilecek hatların üzerinde, Doğu Akdeniz’de ve Afrika’ya açılan ticaret ağlarının merkezindedir.
Bu kadar çok haritada yer almak Türkiye’ye manevra alanı verir. Fakat her kriz Ankara’dan aynı anda tutum, kaynak, askerî kapasite, finansman ve diplomatik dikkat talep eder. Dolayısıyla Türkiye’nin sorunu jeostratejik önem eksikliği değildir. Asıl sorun bu önemi kalıcı ekonomik ve teknolojik değere dönüştürecek yönetim kapasitesidir. Son yıllarda Türkiye’nin jeostratejik rekabeti yönetme kabiliyetini gösteren önemli örnekler ortaya çıktı. Ancak aynı örnekler, bu politikanın sınırlarını da gösteriyor.
Karadeniz
Türkiye, Rusya-Ukrayna savaşında Batı yaptırımlarına bütünüyle katılmadı; Moskova ile enerji, turizm ve ticaret ilişkilerini sürdürdü. Buna karşılık Ukrayna’nın toprak bütünlüğünü destekledi, savunma iş birliğini devam ettirdi ve Montrö Sözleşmesi’ni uygulayarak savaş gemilerinin boğazlardan geçişini sınırlandırdı.Türkiye bir yandan Rusya ile Akkuyu, doğal gaz ve ticaret alanlarında çalışırken diğer yandan Romanya ve Bulgaristan’la kurduğu Karadeniz Mayın Karşı Tedbirleri Görev Grubu’nun görevini Temmuz 2026’da kritik altyapının korunmasını kapsayacak şekilde genişletti. Ağustos sonunda Ankara, Rusya ve Ukrayna ile ticari gemilerin ve tahıl sevkiyatının güvenliği için yeni bir Karadeniz planı üzerinde temas yürüttüğünü açıkladı. Bu kanalın açık kalabilmesi, Türkiye’nin hem Moskova hem Kyiv ile konuşabilen az sayıdaki aktörden biri olmasından kaynaklanıyor.
Ancak denge politikasının maliyeti de vardır. Rusya’ya enerji ve ara malı bağımlılığı, Batı yaptırımlarına maruz kalma ihtimali ve bankacılık işlemlerindeki belirsizlik Türkiye’nin hareket alanını daraltabilir. Ağustos 2026’da yaşanan dizel krizi bu kırılganlığı gösterdi. Rusya’nın Türkiye’nin dizel ithalatındaki payı 2025’te yaklaşık yüzde 85 iken, Rus ihracat yasağı ve rafinerilere yönelik Ukrayna saldırıları sonrasında yüzde 20’ye geriledi. Türkiye Hindistan’dan günlük 120 bin varili, ABD’den 90 bin varili aşan rekor alımlarla açığı hızla kapattı. Çeşitlendirme mümkün oldu; fakat daha uzun rotalar navlun ve finansman maliyetini yükseltti.
ABD ve NATO
Türkiye, NATO’nun ikinci büyük ordusuna, gelişen savunma sanayiine ve Karadeniz’den Orta Doğu’ya uzanan ciddi bir operasyonel kapasiteye sahip. Ancak İran savaşı sırasında NATO’nun hava savunma desteğine yeniden ihtiyaç duyulması, stratejik özerklik ile ittifak kapasitesinin birbirinin alternatifi olmadığını gösterdi. İran kaynaklı füze riskine karşı ABD, İspanya ve ardından Almanya’nın Türkiye’de Patriot sistemleri konuşlandırması NATO bağının somut güvenlik değerini ortaya koydu. Öte yandan S-400 meselesi, F-35 programından çıkarılma, F-16 tedariki ve Kongre’deki siyasi güvensizlik tam olarak çözülmüş değildir. Ankara’nın Eurofighter, F-16 ve yeniden F-35 erişimi arayışını birlikte yürütmesi, tedarik seçeneklerini çeşitlendirme çabasıdır. Ancak birbirine teknik ve siyasi olarak bağlanamayan sistemleri aynı anda almak, stratejik özerklik değil, pahalı bir parçalanma yaratabilir.
Türkiye’nin Washington politikasının kişisel liderlik ilişkilerinden çıkarak kurumsal, teknolojik ve ekonomik bir zemine oturması gerekir. Savunma tedariki kadar ortak üretim, yapay zekâ, enerji teknolojileri, siber güvenlik, yatırım ve üçüncü ülkelerde birlikte iş geliştirme gündemi oluşturulmalıdır. ABD ile ilişkiyi yalnız kriz çıktığında devreye giren bir güvenlik hattı olarak tutmak, Türkiye’nin teknoloji ve sermaye erişimini sınırlar.
Avrupa
Türkiye ile Avrupa Birliği arasındaki siyasi ilişki zaman zaman donmuş görünse de ekonomik entegrasyon son derece derindir. 2025’te Türkiye’nin mal ihracatının yüzde 42,7’si AB’ye gitti. AB’nin Türkiye’ye ihracatı 114,3 milyar avro, Türkiye’den ithalatı 103,3 milyar avro oldu. Toplam mal ticareti 217 milyar avroyu geçti. Türkiye’nin sanayisi, standartları, tedarik zincirleri ve finansmanı Avrupa ekonomisine sıkı biçimde bağlıdır. Bu nedenle Avrupa Türkiye için yalnız büyük bir pazar değildir. Sanayi standardının, yeşil dönüşümün, uzun vadeli finansmanın ve yüksek katma değerli üretimin ana çıpasıdır.
1 Ocak 2026’da kesin uygulama dönemine giren Karbon Sınırda Düzenleme Mekanizması, çelikten alüminyuma ve çimentoya kadar Türk üreticileri doğrudan etkiliyor. Karbon artık çevre politikasının ötesinde bir gümrük ve rekabet maliyetidir. Şubat 2026’da Gümrük Birliği’nin güncellenmesi yönünde çalışmaya devam edilmesi konusunda yeniden mutabakat sağlanması önemlidir. Aynı şekilde Türkiye’nin Avrupa ödeme sistemlerine daha fazla entegre edilmesinin gündeme gelmesi, siyasi üyelik süreci ilerlemese bile ekonomik bütünleşmenin derinleştirilebileceğini gösteriyor.
Türkiye’nin Avrupa politikasındaki sorun, ilişkilerin stratejik önemini kabul etmekten çok, bunu iç siyasetten bağımsız ve uzun vadeli bir devlet politikasına dönüştürememesidir. Avrupa’yı küçümseyen söylemle Avrupa pazarına bağımlı sanayi yapısı arasındaki çelişki sürdürülemez. Avrupa ile yakınlaşma Doğu’dan vazgeçmek değil; Türkiye’nin pazarlık gücünü artıran ekonomik temeli sağlamlaştırmaktır.
Orta Doğu ve Körfez
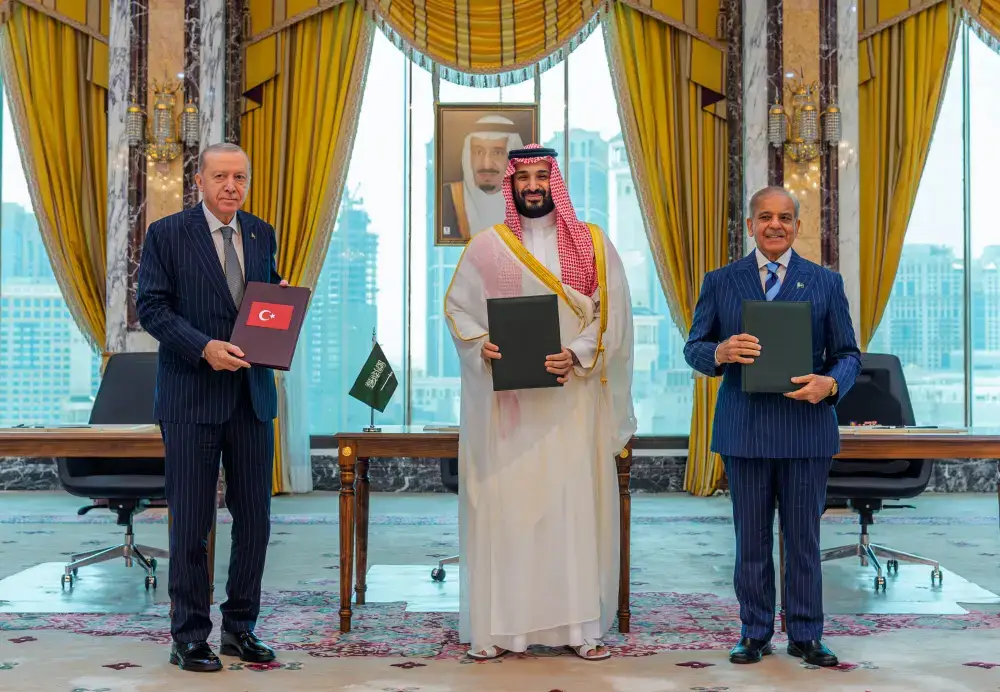
Türkiye, Körfez ülkeleriyle birkaç yıl önce yaşadığı siyasi gerilimi önemli ölçüde geride bıraktı. Suudi Arabistan ve Birleşik Arap Emirlikleri ile ilişkiler savunma, enerji, yatırım ve ticaret ekseninde yeniden kuruldu. Katar’la mevcut stratejik bağlar korundu. Ağustos 2026’da Türkiye, Suudi Arabistan ve Pakistan arasında Mekke’de imzalanan karşılıklı savunma anlaşması bu dönüşümün en çarpıcı örneğidir. Anlaşma, taraflardan birine saldırının diğerlerine yapılmış sayılması ilkesini benimsiyor. Dışişleri Bakanı Hakan Fidan bunun İran’a karşı kurulmadığını, NATO’nun 5. maddesine benzer bir güvenlik mantığı taşıdığını açıkladı. Bu girişim Türkiye’nin NATO üyesi kalırken bölgesel güvenlik mekanizmaları kurma arayışını gösteriyor. Ancak önemli sorular henüz açık: Bu ittifakın komuta yapısı nasıl olacak? İran, İsrail veya Yemen kaynaklı bir krizde yükümlülükler nerede başlayacak? Pakistan’ın nükleer kapasitesi anlaşmanın stratejik anlamını değiştiriyor mu? NATO yükümlülükleriyle bölgesel taahhütler çelişirse hangi mekanizma işleyecek?
Körfez’le ilişkiler enerji ve savunmanın ötesinde lojistiğe de uzanıyor. Türkiye ile Suudi Arabistan, Suriye ve Ürdün üzerinden Avrupa’ya bağlanması planlanan bir demiryolu üzerinde çalışıyor. Hürmüz’deki kesintilerin ardından hız kazanan proje; mal, enerji ve yolcu taşımacılığına yeni bir kara alternatifi yaratabilir. Ancak Suriye-Ürdün arasındaki yaklaşık 400 kilometrelik eksik bağlantı, finansman ve güvenlik sorunları çözülmeden siyasi açıklama ekonomik koridora dönüşmeyecektir.
Avrasya, Kafkasya ve Çin: Açılım mı, Yeni Bağımlılık mı?
Cumhurbaşkanı Erdoğan’ın 2 Eylül’de Türkiye’nin Şanghay İşbirliği Örgütü ile tam üyeliğe kadar ilerleyebileceğini, bunun NATO veya Batı’dan kopuş anlamına gelmediğini söylemesi, Ankara’nın çok eksenli yaklaşımını en açık biçimde ortaya koydu.Türkiye Çin’in üretim ve finansman kapasitesini, Orta Asya’nın enerji ve kritik mineral kaynaklarını, Türk devletleriyle tarihî ve kültürel bağlarını görmezden gelemez. Fakat çok yönlülük, bütün kurumlara üye olmak ya da bütün teklifleri kabul etmek değildir. Her üyeliğin ve yatırımın NATO yükümlülükleri, Avrupa pazarı, yaptırım riski, veri güvenliği ve teknoloji bağımlılığı bakımından ayrı değerlendirilmesi gerekir.
Çin’le ilişkilerde en büyük tehlike, ticaret açığını daha fazla Çin ürünü ve krediyle finanse ederken Türkiye’de yeterli teknoloji ve üretim kapasitesi bırakılmamasıdır. Elektrikli araç, batarya, güneş paneli, telekomünikasyon ve demiryolu yatırımlarında temel şart yalnız yatırım tutarı olmamalıdır. Yerli tedarik, mühendis yetiştirme, Ar-Ge, ihracat, kaynak kodu ve veri kontrolü sözleşmeye bağlanmalıdır. Çin’le ilişki ithalat ilişkisi olmaktan çıkarılıp Türkiye’den Avrupa, Orta Doğu ve Afrika’ya ihracat yapacak ortak üretim modeline dönüştürülmelidir.
Avrasya bağlantısının fiziksel omurgası Orta Koridor’dur. Dünya Bankası’nın İstanbul Kuzey Demiryolu Geçişi için onayladığı 2 milyar dolarlık finansman ve Asya Altyapı Yatırım Bankası’nın 1,5 milyar dolara kadar çıkabilecek katkısı, Türkiye’nin kıtalar arası demiryolu kapasitesini büyütebilir. Proje 127 kilometrelik yüksek kapasiteli elektrikli bir hat öngörüyor.
Fakat ray döşemek tek başına koridor kurmak değildir. Kazakistan’dan çıkan yük Hazar’da günlerce bekliyorsa, gümrük belgeleri ülkeden ülkeye değişiyorsa, tarifeler öngörülemiyorsa ve yük sahibi beş ayrı sözleşme yapmak zorunda kalıyorsa coğrafi avantaj kaybolur.
Afrika
Türkiye’nin Afrika açılımı büyükelçilikler, Türk Hava Yolları, müteahhitlik, savunma sanayii, eğitim ve sağlık üzerinden genişledi. Ankara’nın Somali ile Etiyopya arasındaki deniz erişimi krizinde arabuluculuk yaparak Aralık 2024’te Ankara Bildirisi’ni ortaya çıkarması, Türkiye’nin bölgesel sorun çözme kapasitesini gösterdi.
Nisan 2026’da Çağrı Bey sondaj gemisinin Somali açıklarında Curad-1 kuyusuna başlaması ise ilişkinin diplomasiden enerji ve deniz ekonomisine geçtiğini gösteriyor. Bu, Türkiye’nin ilk denizaşırı derin deniz sondaj girişimidir.
Afrika’daki başarı artık açılan büyükelçilik, düzenlenen zirve veya yapılan ziyaret sayısıyla ölçülmemelidir. Asıl sorular şunlardır: Kaç Türk şirketi kalıcı üretim tesisi kurdu? Kaç yerel ortak ve mühendis yetişti? Hangi enerji, liman veya ulaştırma yatırımı düzenli gelir üretiyor? Tahsilat, kur ve siyasi risk nasıl sigortalanıyor? Türk bankaları ve Eximbank şirketlerin arkasında ne ölçüde durabiliyor?
Türkiye Çin’in finansman ölçeğini kopyalayamaz; kopyalamaya da çalışmamalıdır. Türkiye’nin avantajı daha hızlı karar alabilen şirketleri, savunma ve sivil teknolojiyi birlikte sunabilmesi, orta ölçekli projelerde esnek davranması ve toplumla daha doğrudan ilişki kurabilmesidir. Afrika, Avrupa’nın alternatifi değil; Türk şirketlerinin Avrupa ve Körfez sermayesiyle birlikte üçüncü pazarlara açılabileceği bir büyüme alanıdır.
Enerji, Yapay Zekâ ve Kritik Mineraller
Uluslararası Enerji Ajansı, veri merkezlerinin küresel elektrik tüketiminin 2025’te yaklaşık 485 teravatsaatten 2030’da 950 teravatsaate yaklaşacağını öngörüyor. Yapay zekâ odaklı veri merkezlerinin tüketimi aynı dönemde üç katına çıkabilir. Türkiye veri merkezi ve bulut yatırımı çekmek istiyorsa yalnız ucuz arsa ve vergi teşviki sunamaz. Kesintisiz elektrik, yüksek kapasiteli şebeke bağlantısı, yenilenebilir enerji sözleşmeleri, soğutma suyu yönetimi, siber güvenlik, veri egemenliği ve hızlı izin sistemi gerekir. Teknoloji politikası artık enerji politikasından ayrı yazılamaz.
Aynı durum kritik mineraller için geçerlidir. Savunma sanayii, batarya, rüzgâr türbini, güneş paneli, elektronik ve nükleer teknoloji için gerekli mineraller konusunda Türkiye’nin yalnız maden rezervi araması yetmez. İşleme, rafinaj, metalürji, geri dönüşüm ve uzun vadeli dış tedarik anlaşmaları birlikte planlanmalıdır. Nükleer enerji de bu rekabetin parçasıdır. Türkiye, Sinop ve Trakya’da planlanan sekiz reaktör için Güney Kore, Kanada, Çin ve Rusya ile görüşüyor; henüz bağlayıcı bir tercih yapılmış değil. Bu rekabet finansman, yerlileşme ve teknoloji transferi bakımından Türkiye’nin pazarlık gücüdür. Fakat nükleer santral bir reaktör satın alma işlemi değildir. Altmış yılı aşabilecek bir teknoloji, yakıt, finansman, bakım ve güvenlik ilişkisidir. Teklifler; toplam yaşam döngüsü maliyeti, elektrik alım garantisi, döviz riski, yakıt güvenliği, gecikme sorumluluğu, yerli sanayi payı, mühendis yetiştirme, atık yönetimi ve düzenleyici bağımsızlık üzerinden karşılaştırılmalıdır. Türkiye’nin mühendis ve tedarik zinciri geliştirmediği bir proje elektrik üretir; fakat yeni bir stratejik bağımlılık yaratır.
Türkiye’nin Yönetim Kapasitesi
Türkiye’nin jeostratejik rekabeti yönetmek için küçümsenmeyecek araçları vardır. Köklü diplomasi geleneği, güçlü silahlı kuvvetleri, operasyonel kapasitesi yükselen istihbarat teşkilatı, büyüyen savunma sanayii, Türk Hava Yolları’nın küresel ağı, müteahhitlik şirketleri, TPAO ve BOTAŞ gibi enerji kurumları, özel sektörün girişimciliği ve geniş diaspora önemli varlıklardır.
Ankara’nın Rusya ve Ukrayna ile aynı anda konuşabilmesi, Somali-Etiyopya anlaşmazlığında arabuluculuk yapması, Suriye’de Şam, Washington ve bölgesel aktörler arasında kanal kurabilmesi ve Körfez ülkeleriyle ilişkileri yeniden inşa etmesi de diplomatik esnekliğin kanıtıdır. Fakat bu kapasite eşit ölçüde bütün kurumlara yayılmış değildir. Kararların merkezileşmesi, kurumlar arasında bilgi paylaşımının yetersizliği, günlük siyasi gündemin uzun vadeli planlamayı bastırması, liyakat kaybı, yabancı dil ve bölge uzmanı açığı, yüksek nitelikli insanın yurt dışına gitmesi ve stratejilerin uygulama takibinin zayıf kalması temel sorunlardır.
Bir başka sorun, dış politikanın ekonomik bilançosunun yeterince çıkarılmamasıdır. Zirvelerde imzalanan mutabakatlar açıklanıyor; fakat kaçının finansmana, fabrikaya, ihracata, teknoloji transferine veya istihdama dönüştüğü düzenli olarak ölçülmüyor. Stratejik zekâ yalnız doğru öngörüde bulunmak değildir. Bilgiyi toplamak, seçenekleri karşılaştırmak, kurumlar arasında paylaşmak, kararı uygulamak ve sonucu ölçmek de stratejik zekânın parçasıdır.
Milli Servet Doktrini
Milli Servet Doktrini’ni karmaşık bir akademik model olarak değil, devletin büyük kararlarında kullanacağı sade bir bilanço disiplini olarak görüyoruz. Temel soru şudur: Bir anlaşma Türkiye’nin kalıcı varlığını mı büyütüyor, yoksa kısa vadeli nakit karşılığında gelecekteki hareket alanını mı daraltıyor? Bir liman yatırımı sermaye getirirken işletme kararlarını ve kritik veriyi dışarı taşıyabilir. Ucuz enerji sözleşmesi tek tedarikçiye bağımlılığı artırabilir. Savunma alımı acil kapasite sağlarken yerli bakım ve mühimmat kabiliyeti bırakmayabilir. Yabancı fabrika ihracat yaratırken bütün yüksek değerli parçaları ithal edebilir. Bu yatırımların hiçbiri baştan reddedilmemelidir. Fakat varlık, yükümlülük ve bağımlılık aynı karar dosyasında gösterilmelidir.
Servet Topaloğlu’nun Milli Servet yaklaşımında vurguladığı kapsayıcı liyakat burada merkezî önemdedir. Enerji sözleşmesini okuyacak mühendis, finansman riskini değerlendirecek uzman, güvenlik etkisini görecek diplomat, yaptırım hukukunu bilen hukukçu ve özel sektörün maliyetini anlayan yönetici aynı masaya gelmezse iyi görünen projeler düşük verim üretebilir. Her büyük enerji, altyapı, savunma, teknoloji ve yabancı yatırım kararı için kısa bir Milli Servet Etki Notu hazırlanmalıdır. Bu not ülkede kalacak katma değeri, teknoloji transferini, yetiştirilecek insan kaynağını, döviz yükünü, devlet garantilerini, kritik bağımlılıkları, çevresel etkiyi ve kriz halinde çıkış seçeneğini açıkça göstermelidir.
Türkiye için Beş Stratejik Öneri
1. Küçük, Yetkin ve Sürekli Çalışan Bir Jeostratejik Rekabet Merkezi Kurulmalı
Cumhurbaşkanlığı bünyesinde; Dışişleri, Millî Savunma, MİT, Hazine ve Maliye, Ticaret, Enerji, Sanayi ve Teknoloji bakanlıkları ile özel sektörü aynı veri ve senaryo masasında buluşturan sürekli bir yapı kurulmalıdır. Hürmüz, Karadeniz, yaptırımlar, kritik mineraller, yapay zekâ, enerji arzı ve ticaret koridorları için üç, on iki ve otuz altı aylık senaryolar üretmelidir. Her önemli dosyada Türkiye’nin hedefi, kırmızı çizgisi, pazarlık unsuru, yedek seçeneği ve çıkış stratejisi önceden belirlenmelidir. Milli Servet Etki Notu bu merkezin temel karar araçlarından biri olmalıdır.
2.Batı Çıpası Güçlendirilmeli, Çok Yönlülük Kurallı Hale Getirilmeli
Türkiye güvenlikte NATO, ticaret ve sanayide Avrupa bağlantısının yerine başka bir eksen koyamaz. Aynı şekilde Çin, Rusya, Körfez, Orta Asya ve Afrika’yı ihmal ederek de küresel hareket alanını genişletemez. Yapılması gereken eşit mesafe değil; kurallı çok yönlülüktür. Gümrük Birliği’nin güncellenmesi, CBAM dönüşüm finansmanı, Avrupa savunma sanayii programlarına katılım, vize kolaylığı ve ABD ile S-400/F-35 düğümünün çözülmesi öncelikli olmalıdır. Çin ve Rusya ile yapılacak anlaşmalarda ise teknoloji, yaptırım, veri güvenliği ve tek tedarikçiye bağımlılık riskleri baştan sınırlandırılmalıdır. Her ilişki başka bir ilişkiye karşı koz olarak kullanılmamalı; kendi ekonomik ve güvenlik değeri üzerinden yönetilmelidir.
3.Koridorlar Transit Hattan Üretim ve Finans Ekosistemine Dönüştürülmeli
Ceyhan, Orta Koridor, Irak Kalkınma Yolu ve Türkiye-Suriye-Ürdün-Suudi Arabistan demiryolu birbirinden kopuk ulaştırma projeleri olarak görülmemelidir.
Türkiye bu güzergâhlarda depolama, işleme, bakım, sigorta, ticaret finansmanı, veri hizmeti ve hafif üretim sağlayan merkez olmalıdır. Tek tarife, tek dijital belge, ortak gümrük standardı ve uçtan uca taşımacılık sözleşmesi hedeflenmelidir. Limanlar, demiryolları, enerji hatları ve veri merkezleri aynı bölgesel kalkınma planına bağlanmalıdır.
4.Enerji ve Teknoloji Egemenliği Ortak Bir Portföy Olarak Yönetilmeli
Türkiye’nin enerji stratejisi en ucuz yıllık fiyat yerine toplam güvenlik maliyetine dayanmalıdır. Doğal gaz depoları, LNG terminalleri, Karadeniz üretimi, Azerbaycan ve diğer boru hattı kaynakları, yenilenebilir enerji, şebeke, batarya depolama ve nükleer tek portföy içinde yönetilmelidir. Nükleer ihalelerde finansman, yakıt güvenliği, yerli mühendislik ve gecikme riski ortak ölçütlere bağlanmalıdır. Yapay zekâ ve veri merkezi yatırımları için elektrik, su, siber güvenlik ve veri egemenliğini birlikte değerlendiren özel bölgeler oluşturulmalıdır. Kritik mineraller konusunda yalnız maden arama değil; işleme, rafinaj, geri dönüşüm ve dış kaynak anlaşmalarını içeren ulusal bir tedarik stratejisi hazırlanmalıdır.
5.Stratejik İnsan Kaynağı ve Kurumsal Liyakat Yeniden İnşa Edilmeli
Türkiye’nin en ciddi uzun vadeli güvenlik açığı yalnız enerji veya teknoloji bağımlılığı değildir; nitelikli insan kaynağının zayıflamasıdır. Çince, Rusça, Arapça, Farsça ve Afrika dillerini bilen; yaptırım hukuku, proje finansmanı, yapay zekâ, enerji teknolojileri, kritik mineraller ve uluslararası müzakere alanlarında uzman yeni bir kadro yetiştirilmelidir. Kamu, özel sektör, üniversite ve diaspora arasında geçişken kariyer modelleri kurulmalı; yurt dışındaki nitelikli Türklerin geçici veya kalıcı dönüşü teşvik edilmelidir. Büyük dosyalarda siyasi yakınlıktan önce uzmanlık, kurumsal hafıza ve sonuç üretme kapasitesi aranmalıdır.
Sonuç: Rekabeti Yönetmenin Gerçek Ölçüsü
Türkiye dünyanın güç dengesini tek başına değiştiremez. Hürmüz’deki savaşın, Washington-Pekin teknoloji rekabetinin, Rusya-Ukrayna çatışmasının veya Avrupa’nın güvenlik arayışının yönünü Ankara belirlemiyor. Buna karşılık Türkiye hangi sözleşmeyi imzalayacağına, hangi altyapıyı önceleyeceğine, hangi bağımlılığı azaltacağına, hangi ortakla ne şartla çalışacağına ve hangi insan kaynağına yatırım yapacağına kendisi karar verebilir. Büyük güçler arasında manevra yapmak tek başına strateji değildir. Manevranın değeri; ülkeye fabrika, patent, güvenilir enerji, ihracat pazarı, derin sermaye, nitelikli insan ve kriz anında kullanılabilecek seçenek bırakmasıyla ölçülür. Bugün alkış alan fakat yarın yüksek garanti, teknoloji kilidi veya siyasi taviz üreten anlaşma başarı sayılamaz.
Türkiye’nin avantajı yalnız coğrafyası değildir. Üretim kültürü, girişimci şirketleri, savunma sanayii, diplomatik ağı, Avrupa ile ekonomik entegrasyonu ve farklı güç merkezleriyle konuşabilmesi birlikte değerlidir. Zayıflığı ise pahalı finansman, enerji ithalatı, kurumlar arasındaki dağınıklık, kararların aşırı merkezileşmesi ve yetenek kaybıdır. Jeopolitiği yönetmek, her krizde yeni bir taraf seçmek değildir. Kriz gelmeden önce seçenek, ortak, stok, rota, finansman ve insan yetiştirmektir. Türkiye, rekabeti ancak günlük manevraları uzun vadeli milli servet hedeflerine bağladığında seyrettiği bir süreç olmaktan çıkarıp yönettiği bir alana dönüştürebilir.